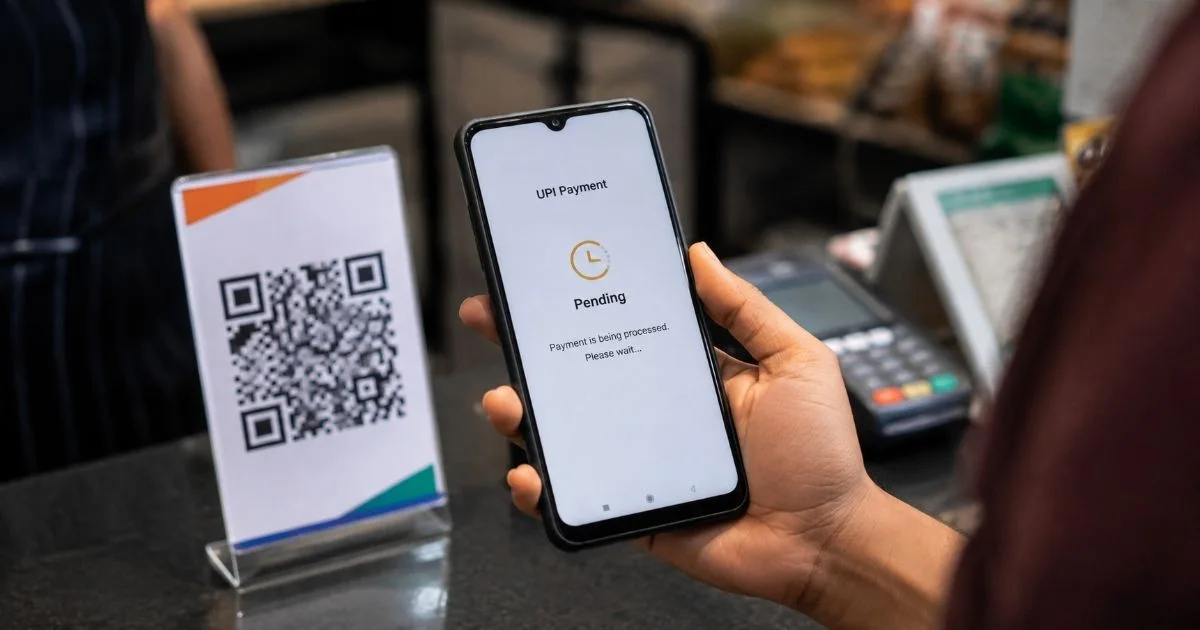
ഇന്ത്യയിലെ ഗ്രാമങ്ങളിലും നഗരങ്ങളിലും ഒരുപോലെ നിത്യജീവിതത്തിന്റെ ഭാഗമായി മാറിക്കഴിഞ്ഞ ഒന്നാണ് യു.പി.ഐ (Unified Payments Interface) പണമടവുകൾ. പച്ചക്കറി കടയിലെ ചെറിയ തുക മുതൽ വൻകിട മാളുകളിലെയും പെട്രോൾ പമ്പുകളിലെയും വലിയ തുകകൾ വരെ നമ്മൾ ക്യൂ.ആർ കോഡുകൾ സ്കാൻ ചെയ്തോ ഫോൺ നമ്പറുകൾ നൽകിയോ ആണ് ഇന്ന് അടച്ചുതീർക്കുന്നത്. എന്നാൽ ഈ ഡിജിറ്റൽ യുഗത്തിൽ ഏതു നിമിഷവും നമ്മൾ നേരിട്ടേക്കാവുന്ന ഏറ്റവും അസ്വസ്ഥതയുണ്ടാക്കുന്ന ഒരു സാഹചര്യമുണ്ട്. Payment Pending അഥവാ പണമടവ് പ്രക്രിയയിൽ വൈകുന്നു എന്ന സന്ദേശമാണിത്.
കടയിൽ സാധനങ്ങൾ വാങ്ങി ക്യൂവിൽ നിൽക്കുമ്പോഴോ, ബില്ലുകൾ അടയ്ക്കുമ്പോഴോ സ്ക്രീനിൽ ഈ സന്ദേശം കാണുമ്പോൾ പലരും ഉടൻ തന്നെ ചെയ്യുന്ന കാര്യം അതേ തുക വീണ്ടും രണ്ടാമതും അയക്കുക എന്നതാണ്. എന്നാൽ അവിടെയാണ് പലപ്പോഴും വലിയൊരു അബദ്ധം സംഭവിക്കുന്നത്. ഒരേ തുക രണ്ടുതവണ നിങ്ങളുടെ അക്കൗണ്ടിൽ നിന്ന് നഷ്ടപ്പെടാനും അത് തിരികെ ലഭിക്കാൻ ദിവസങ്ങളോളം കാത്തിരിക്കേണ്ടി വരാനും ഇത് വഴിവെക്കും. ഒരു യു.പി.ഐ ഇടപാട് Pending ആയി മാറിയാൽ തൊട്ടടുത്ത നിമിഷം നിങ്ങൾ എന്താണ് ചെയ്യേണ്ടത്? ഒരേ തുക രണ്ടുതവണ പോകാതിരിക്കാൻ ശ്രദ്ധിക്കേണ്ട കാര്യങ്ങൾ എന്തൊക്കെയാണ്? തുക തിരികെ ലഭിച്ചില്ലെങ്കിൽ എവിടെ പരാതിപ്പെടണം?
സാധാരണയായി ഡിജിറ്റൽ ഇടപാടുകൾ നടത്തുമ്പോൾ ഉപഭോക്താക്കൾ പ്രതീക്ഷിക്കുന്നത് തടസ്സങ്ങളില്ലാത്ത പണക്കൈമാറ്റമാണ്. എന്നാൽ സാങ്കേതിക വിദ്യയുടെ സങ്കീർണ്ണതകൾ കാരണം പലതവണ ഇടപാടുകൾ തടസ്സപ്പെടാറുണ്ട്. യു.പി.ഐ സംവിധാനം രാജ്യത്ത് വ്യാപകമാകുന്നതിന് മുൻപ് എടിഎം കാർഡുകൾ ഉപയോഗിച്ചുള്ള പണമടവുകളിലും സമാനമായ രീതിയിൽ ഇടപാടുകൾ സ്തംഭിക്കുന്ന അവസ്ഥകൾ ഉണ്ടായിട്ടുണ്ട്. എന്നാൽ മൊബൈൽ ഫോൺ മുഖേനയുള്ള തൽക്ഷണ പണക്കൈമാറ്റത്തിലേക്ക് ആളുകൾ പൂർണ്ണമായി മാറുമ്പോൾ, ചെറിയൊരു സാങ്കേതിക തടസ്സം പോലും വലിയ ആശങ്കകൾക്ക് കാരണമാകുന്നുണ്ട്. പ്രത്യേകിച്ചും തിരക്കുപിടിച്ച സമയങ്ങളിൽ യാത്ര ചെയ്യുമ്പോഴോ അത്യാവശ്യ ഘട്ടങ്ങളിലോ ഇത്തരത്തിലുള്ള സാഹചര്യങ്ങൾ നേരിടേണ്ടി വരുമ്പോൾ ഉപഭോക്താക്കൾ പരിഭ്രാന്തരാകുന്നത് സ്വാഭാവികമാണ്. ഈ ആശങ്കകൾ ഒഴിവാക്കുന്നതിനും ഡിജിറ്റൽ ഇടപാടുകൾ കൂടുതൽ സുരക്ഷിതമാക്കുന്നതിനും യു.പി.ഐ സംവിധാനത്തിന്റെ പ്രവർത്തനങ്ങളെക്കുറിച്ച് കൃത്യമായ ധാരണ ഉണ്ടായിരിക്കേണ്ടത് അത്യാവശ്യമാണ്.
യുപിഐ ബാക്ക്ഗ്രൗണ്ടിൽ സംഭവിക്കുന്നത് എന്ത്
നമ്മൾ ക്യൂ.ആർ കോഡ് സ്കാൻ ചെയ്ത് രഹസ്യ യു.പി.ഐ പിൻ ടൈപ്പ് ചെയ്ത് Submit ബട്ടൺ അമർത്തുമ്പോൾ സംഭവിക്കുന്നത് ലളിതമായ ഒരു പ്രക്രിയയല്ല. ഏതാനും മില്ലിസെക്കൻഡുകൾക്കുള്ളിൽ നാല് പ്രധാന ശൃംഖലകൾ ഇതിൽ പങ്കാളികളാകുന്നുണ്ട്. ജിപേ, ഫോൺപേ, പേടിഎം, ബിഎം തുടങ്ങിയ ആപ്പുകളും നിങ്ങളുടെ ബാങ്കായ Remitter Bank-ഉം ഇതിൽ ഉൾപ്പെടുന്നു. സർവറുകളെ തമ്മിൽ ബന്ധിപ്പിക്കുകയും ഇടപാട് സുരക്ഷിതമാണെന്ന് ഉറപ്പാക്കുകയും ചെയ്യുന്ന NPCI സെർവറാണ് നെവിഗേറ്റർ ആയി പ്രവർത്തിക്കുന്നത്. ഒപ്പം സ്വീകർത്താവിന്റെ ബാങ്കായ Beneficiary Bank പണം അക്കൗണ്ടിലേക്ക് ക്രെഡിറ്റ് ചെയ്യുകയും ചെയ്യുന്നു.
ഇതിൽ ഏതെങ്കിലും ഒരു ഘട്ടത്തിൽ നെറ്റ്വർക്ക് വേഗത കുറയുകയോ, അതായത് Network Congestion ഉണ്ടാവുകയോ, നിങ്ങളുടെ ബാങ്കിന്റെ സെർവർ ഡൗൺ ആവുകയോ, അല്ലെങ്കിൽ സ്വീകർത്താവിന്റെ ബാങ്ക് സെർവറുകൾക്ക് വിവരങ്ങൾ പ്രോസസ്സ് ചെയ്യാൻ സാധിക്കാതെ വരികയോ ചെയ്യുമ്പോഴാണ് ഇടപാട് Pending അഥവാ തടസ്സപ്പെട്ട അവസ്ഥയിലേക്ക് മാറുക.
ഈ ശൃംഖലയിൽ ഓരോ സ്ഥാപനത്തിനും അതീവ നിർണ്ണായകമായ ചുമതലകളാണുള്ളത്. ഉപഭോക്താവിന്റെ ബാങ്ക് അക്കൗണ്ടിൽ പണം ലഭ്യമാണോ എന്ന് പരിശോധിച്ച് അത് ബ്ലോക്ക് ചെയ്യുന്നതു മുതൽ, മധ്യസ്ഥരായ എൻ.പി.സി.ഐയുടെ സെർവറുകൾ വഴി ആ സന്ദേശം സ്വീകർത്താവിന്റെ ബാങ്കിലേക്ക് സുരക്ഷിതമായി എത്തിക്കുന്നത് വരെ നിരവധി ഡിജിറ്റൽ പരിശോധനകളാണ് ഇതിനിടയിൽ നടക്കുന്നത്. ഈ സംവിധാനങ്ങളുടെയെല്ലാം കൃത്യമായ ഏകോപനത്തിലൂടെയാണ് ഒരു സെക്കൻഡിനുള്ളിൽ പണം കൈമാറ്റം ചെയ്യപ്പെടുന്നത്. എന്നാൽ ഇതിൽ ഏതെങ്കിലും ഒരു ഭാഗത്തെ ആശയവിനിമയത്തിൽ ചെറിയൊരു തടസ്സം നേരിട്ടാൽ പോലും മുഴുവൻ പ്രക്രിയയും താൽക്കാലികമായി നിശ്ചലമാവുകയും അത് ഉപഭോക്താവിന്റെ സ്ക്രീനിൽ Pending എന്ന നിലയിൽ പ്രതിഫലിക്കുകയും ചെയ്യുന്നു.
Pending എന്നാൽ Failed അല്ല
മൊബൈൽ സ്ക്രീനിൽ Pending എന്ന് കാണുമ്പോൾ ഭൂരിഭാഗം പേരും കരുതുന്നത് ഇടപാട് പരാജയപ്പെട്ടു അഥവാ Failed എന്നാണ്. അവിടെയാണ് ആദ്യത്തെ പിഴവ് സംഭവിക്കുന്നത്. Pending എന്നാൽ നിങ്ങളുടെ പണം പ്രക്രിയയിലാണ് അഥവാ Processingിലാണ് എന്ന് മാത്രമാണ് അർത്ഥം. എൻ.പി.സി.ഐ (National Payments Corporation of India) സിസ്റ്റം നിങ്ങളുടെ ബാങ്ക് സെർവറും സ്വീകർത്താവിന്റെ ബാങ്ക് സെർവറും തമ്മിലുള്ള വിവര കൈമാറ്റത്തിന് അല്പം കൂടി സമയം എടുക്കുന്നു എന്നതാണ് ഇത് കാണിക്കുന്നത്.
ചിലപ്പോൾ ഏതാനും സെക്കൻഡുകൾക്കുള്ളിലോ, അല്ലെങ്കിൽ 10 മുതൽ 30 മിനിറ്റിനുള്ളിലോ ഈ Pending ഇടപാട് Successful ആകാനോ അല്ലെങ്കിൽ Failed ആകാനോ സാധ്യതയുണ്ട്. എന്നാൽ നിങ്ങൾ തിരക്കുപിടിച്ച് രണ്ടാമതും പണം അയക്കുകയും, ഏതാനും മിനിറ്റുകൾക്ക് ശേഷം പഴയ Pending ആയിക്കിടന്ന ആദ്യ ഇടപാട് വിജയകരമാവുകയും ചെയ്താൽ ഒരേ തുക രണ്ടുതവണ കടക്കാരന്റെ അല്ലെങ്കിൽ സ്വീകർത്താവിന്റെ അക്കൗണ്ടിലേക്ക് ട്രാൻസ്ഫർ ചെയ്യപ്പെടും. ഇതിനുശേഷം രണ്ടാം തവണ പോയ പണം തിരികെ വാങ്ങി എടുക്കുക എന്നത് വലിയൊരു ബുദ്ധിമുട്ടായി മാറും.
പല വ്യാപാരികളും ഇത്തരം സന്ദർഭങ്ങളിൽ തങ്ങൾക്ക് പണം ലഭിച്ചിട്ടുണ്ടോ എന്ന് പരിശോധിക്കാൻ സമയം കണ്ടെത്താറില്ല. ഉപഭോക്താവിന്റെ ഫോണിൽ തടസ്സം കാണുമ്പോൾ അവർ വീണ്ടും പണമടയ്ക്കാൻ ആവശ്യപ്പെടുകയോ അല്ലെങ്കിൽ ഉപഭോക്താവ് തന്നെ സ്വന്തം നിലയ്ക്ക് ധൃതിയിൽ മറ്റൊരു പേയ്മെന്റ് നടത്തുകയോ ചെയ്യുന്നു. ഈ ഘട്ടത്തിൽ ബാങ്ക് തലത്തിൽ ആദ്യത്തെ ഇടപാട് പിന്നീട് ക്ലിയർ ചെയ്യപ്പെടുകയാണെങ്കിൽ, വ്യാപാരിയുടെ അക്കൗണ്ടിലേക്ക് ഇരട്ടി തുകയാണ് ചെന്നെത്തുന്നത്. പിന്നീട് ഈ തുക തിരികെ വാങ്ങി എടുക്കുന്നതിന് വ്യാപാരിയുടെ സഹകരണവും ബാങ്കിന്റെ ഇടപെടലുകളും ആവശ്യമായി വരുന്നു. ഇത് അനാവശ്യമായ സമയനഷ്ടത്തിനും മാനസിക ബുദ്ധിമുട്ടുകൾക്കും കാരണമാകുന്നു.
Pending ആയാൽ സ്വീകരിക്കേണ്ട ഘട്ടങ്ങൾ
നിങ്ങളുടെ ഫോണിൽ ഒരു പണമടവ് Pending ആയാൽ ഒട്ടും പരിഭ്രാന്തരാകാതെ ചില കാര്യങ്ങൾ ശ്രദ്ധിക്കുക. ആദ്യം നിങ്ങൾ ഉപയോഗിക്കുന്ന ജിപേ, ഫോൺപേ, പേടിഎം അല്ലെങ്കിൽ ബാങ്ക് ആപ്പ് തുറന്ന് നിങ്ങളുടെ ബാങ്ക് അക്കൗണ്ട് ബാലൻസ് പരിശോധിക്കുക. അക്കൗണ്ടിൽ നിന്ന് തുക കുറഞ്ഞിട്ടില്ല എങ്കിൽ ഭയക്കേണ്ടതില്ല. അക്കൗണ്ടിൽ നിന്ന് പണം പിടിച്ചിട്ടുണ്ടെങ്കിൽ അത് പ്രക്രിയയിലാണെന്ന് മനസ്സിലാക്കാം.
ബന്ധപ്പെട്ട ആപ്പുകളിലെ Transaction Historyയിൽ പോയാൽ കാണുന്ന Pending തകരാറിന് താഴെ Check Status അല്ലെങ്കിൽ Re-query എന്നൊരു ഓപ്ഷൻ ഉണ്ടായിരിക്കും. ഇതിൽ അമർത്തുമ്പോൾ സെർവറിൽ നിന്ന് ലഭ്യമായ ഏറ്റവും പുതിയ അപ്ഡേറ്റ് സ്ക്രീനിൽ തെളിയും. കടയിലോ പെട്രോൾ പമ്പിലോ വെച്ചാണ് സംഭവിക്കുന്നതെങ്കിൽ, കുറഞ്ഞത് 2 മുതൽ 5 മിനിറ്റ് വരെ ക്ഷമയോടെ കാത്തിരിക്കുക. ഭൂരിഭാഗം സന്ദർഭങ്ങളിലും നെറ്റ്വർക്ക് ക്ലിയർ ആകുന്നതോടെ ഇടപാട് വിജയകരമാവുകയോ പണം പരാജയപ്പെട്ട് അക്കൗണ്ടിലേക്ക് തന്നെ തിരിച്ചെത്തുകയോ ചെയ്യും.
നിങ്ങളുടെ ആപ്പിൽ Pending എന്ന് കാണിച്ചാലും ചിലപ്പോൾ സ്വീകർത്താവിന്റെ ബാങ്കിലേക്ക് പണം എത്തിച്ചേർന്നിട്ടുണ്ടാകും. അതിനാൽ സ്വീകർത്താവിന്റെ ആപ്പിലോ എസ്എംഎസിലോ പണം വന്നിട്ടുണ്ടോ എന്ന് അവരോട് ഉറപ്പുവരുത്തുക. നിങ്ങൾക്ക് ഉടൻ തന്നെ അവിടെ നിന്നും ഇറങ്ങേണ്ടതുണ്ടെങ്കിൽ, അതേ യു.പി.ഐ ആപ്പ് വഴി വീണ്ടും പണം അയക്കാതെ ലിക്വിഡ് ക്യാഷ് ആയി നൽകുകയോ അല്ലെങ്കിൽ മറ്റൊരു യു.പി.ഐ ആപ്പ് വഴി അയക്കുകയോ ചെയ്യുക. എന്നാൽ അപ്പോഴും, പഴയ പണം എന്റെ അക്കൗണ്ടിൽ വരികയാണെങ്കിൽ തിരികെ തരുമല്ലോ എന്ന് കടക്കാരനുമായി കൃത്യമായ ധാരണയിലെത്തുകയും അവരുടെ ഫോൺ നമ്പർ വാങ്ങുകയും ചെയ്യുക.
ഇത്തരം സന്ദർഭങ്ങളിൽ തിടുക്കത്തിൽ തീരുമാനങ്ങൾ എടുക്കാതിരിക്കുക എന്നതാണ് ഏറ്റവും പ്രധാനം. വ്യാപാരികളുമായി തർക്കങ്ങളിൽ ഏർപ്പെടാതെ, സാങ്കേതികമായ ഈ അവസ്ഥയെക്കുറിച്ച് അവരെ ബോധ്യപ്പെടുത്താൻ ശ്രമിക്കുക. ഭൂരിഭാഗം വ്യാപാരികളും ഇത്തരം കാര്യങ്ങൾ മനസ്സിലാക്കുന്നവരായിരിക്കും. തുക കൃത്യമായി അവരുടെ അക്കൗണ്ടിൽ എത്തിയോ എന്ന് പരിശോധിക്കാൻ സമയം അനുവദിക്കുക വഴി വലിയ രീതിയിലുള്ള സാമ്പത്തിക നഷ്ടങ്ങളും ആശയക്കുഴപ്പങ്ങളും ഒഴിവാക്കാൻ സാധിക്കും.
സ്ക്രീൻഷോട്ടുകളും ബാങ്ക് യു.ടി.ആർ നമ്പറും
ഇന്നത്തെ കാലത്ത് വ്യാജ യു.പി.ഐ ആപ്പുകൾ ഉപയോഗിച്ച് വ്യാജ Successful സ്ക്രീൻഷോട്ടുകൾ ഉണ്ടാക്കാൻ കഴിയുന്നത് പോലെ തന്നെ, Pending സ്ക്രീൻഷോട്ടുകളും തെറ്റിദ്ധാരണകൾ ഉണ്ടാക്കാം. നിങ്ങളുടെ ആപ്പിലെ ഒരു വിജയിച്ച സ്ക്രീൻഷോട്ട് കാണിച്ചതുകൊണ്ട് മാത്രം ബാങ്ക് ലെവലിൽ പണം മാറിയി കൊള്ളണമെന്നില്ല. ഒരു ഇടപാട് പൂർത്തിയാകുമ്പോൾ അതിൽ 12 അക്കങ്ങളുള്ള UTR അഥവാ Unique Transaction Reference അല്ലെങ്കിൽ Ref No ഉണ്ടാകും. ബാങ്ക് അക്കൗണ്ടുകൾക്കിടയിൽ പണം മാറിയിട്ടുണ്ടോ എന്ന് ഉറപ്പിക്കാനുള്ള ഏറ്റവും വലിയ ഔദ്യോഗിക തെളിവ് ഈ UTR നമ്പർ ആണ്.
നിങ്ങളുടെ ബാങ്ക് അക്കൗണ്ടിൽ നിന്ന് പണം പിടിക്കുകയും എന്നാൽ വ്യാപാരിക്ക് പണം ലഭിക്കാതെ ഇടപാട് പൂർണ്ണമായി പരാജയപ്പെടുകയും ചെയ്താൽ, പണം എപ്പോഴാണ് തിരികെ കിട്ടുക? ആളുകൾ കരുതുന്നത് പോലെ ഒറ്റ fixed സമയപരിധി ഇതിനില്ല. എന്നാൽ റിസർവ് ബാങ്ക് ഓഫ് ഇന്ത്യ (RBI), എൻ.പി.സി.ഐ എന്നിവർ തുക തിരികെ ലഭിക്കുന്നതിനായി Auto-Reversal മാർഗ്ഗനിർദ്ദേശങ്ങൾ പുറപ്പെടുവിച്ചിട്ടുണ്ട്.
ആർ.ബി.ഐയുടെ നിർദ്ദേശപ്രകാരം, തടസ്സപ്പെട്ട ഇത്തരം ഇടപാടുകൾക്ക് T+1 ദിവസത്തിനുള്ളിൽ പണം ഉപഭോക്താവിന്റെ അക്കൗണ്ടിലേക്ക് ബാങ്കുകൾ തിരികെ അയക്കേണ്ടതുണ്ട്. ഇവിടെ T എന്നത് Transaction നടന്ന ദിവസത്തെ സൂചിപ്പിക്കുന്നു. പലപ്പോഴും സാങ്കേതിക പ്രശ്നങ്ങൾ മൂലമോ ബാങ്ക് അവധി ദിവസങ്ങൾ മൂലമോ അക്കൗണ്ടിലേക്ക് തുക തിരികെ വരാൻ 2 മുതൽ 5 ബാങ്കിംഗ് പ്രവൃത്തി ദിവസങ്ങൾ വരെ എടുത്തേക്കാം.
യു.ടി.ആർ നമ്പറിന്റെ പ്രാധാന്യം തിരിച്ചറിയേണ്ടത് ഇത്തരം പരാതികൾ നൽകുന്ന ഘട്ടത്തിലാണ്. സാധാരണക്കാർ സ്ക്രീൻഷോട്ടുകളെയാണ് തെളിവായി ആശ്രയിക്കാറുള്ളതെങ്കിലും, സാങ്കേതികമായി ബാങ്ക് ജീവനക്കാരോ പരാതി പരിഹാര സെല്ലുകളോ പരിശോധിക്കുന്നത് ഈ 12 അക്ക നമ്പറാണ്. ഏത് ബാങ്ക് അക്കൗണ്ടുകൾ തമ്മിലാണ് പണക്കൈമാറ്റം നടന്നതെന്ന് കൃത്യമായി തിരിച്ചറിയാൻ ഈ നമ്പർ സഹായിക്കുന്നു. അതുപോലെ തന്നെ T+1 നിയമപ്രകാരം ബാങ്കുകൾ തുക തിരികെ നൽകാൻ ബാധ്യസ്ഥരാണെങ്കിലും, ചില അസാധാരണ സാഹചര്യങ്ങളിൽ ബാങ്കിന്റെ ഭാഗത്തുനിന്നും കാലതാമസം നേരിടാം. ഇത്തരം സന്ദർഭങ്ങളിൽ കൃത്യമായ രേഖകളോടെ സമീപിക്കുന്നത് നടപടികൾ വേഗത്തിലാക്കാൻ സഹായിക്കും.
പരാതി നൽകേണ്ട വഴികൾ
നിശ്ചിത സമയത്തിനുള്ളിൽ തുക നിങ്ങളുടെ അക്കൗണ്ടിലേക്ക് തിരിച്ചെത്തിയില്ലെങ്കിൽ പരാതി നൽകാവുന്നതാണ്. നിങ്ങൾ ഉപയോഗിച്ച ആപ്പ് തുറന്ന് ബന്ധപ്പെട്ട ഇടപാട് തിരഞ്ഞെടുത്ത് Raise Dispute അല്ലെങ്കിൽ Report an Issue എന്ന ഓപ്ഷൻ ക്ലിക്ക് ചെയ്യുക. ഇതിലൂടെ ബാങ്കിന് അടിയന്തിര മുന്നറിയിപ്പ് ലഭിക്കും. ആപ്പിലെ പരാതിക്ക് പരിഹാരമായില്ലെങ്കിൽ, പണം പിടിച്ച നിങ്ങളുടെ ബാങ്കിന്റെ കസ്റ്റമർ കെയറുമായി ബന്ധപ്പെടുകയോ ബാങ്കിന്റെ ഔദ്യോഗിക വെബ്സൈറ്റിലെ പരാതി പരിഹാര ബോക്സിൽ UTR നമ്പർ സഹിതം ഇമെയിൽ അയക്കുകയോ ചെയ്യാം.
എൻ.പി.സി.ഐയുടെ ഔദ്യോഗിക വെബ്സൈറ്റ് സന്ദർശിച്ച് Get in Touch വിഭാഗത്തിലെ Dispute Redressal Mechanism തിരഞ്ഞെടുക്കുക. അതിൽ Transaction വകഭേദം നൽകി നിങ്ങളുടെ യു.പി.ഐ ഐഡി, യു.ടി.ആർ നമ്പർ, തുക, ബാങ്ക് വിവരങ്ങൾ എന്നിവ നൽകി പരാതി രജിസ്റ്റർ ചെയ്യാം. പരാതി നൽകി 30 ദിവസങ്ങൾ കഴിഞ്ഞിട്ടും ബാങ്കിൽ നിന്നും അനുകൂലമായ മറുപടി ലഭിക്കുകയോ പണം തിരികെ കിട്ടുകയോ ചെയ്തില്ലെങ്കിൽ, ആർ.ബി.ഐയുടെ ഇന്റഗ്രേറ്റഡ് ഓംബുഡ്സ്മാൻ പോർട്ടലിലൂടെ നേരിട്ട് സൗജന്യമായി പരാതി നൽകാം.
ഈ പരാതി പരിഹാര ഘട്ടങ്ങൾ ഘട്ടംഘട്ടമായി പാലിക്കേണ്ടത് ഉപഭോക്താക്കളുടെ അവകാശമാണ്. പെട്ടെന്ന് പണം നഷ്ടപ്പെടുമ്പോൾ പരിഭ്രാന്തരായി സമയം കളയുന്നതിന് പകരം കൃത്യമായ ഡിജിറ്റൽ സംവിധാനങ്ങളിലൂടെ പരാതി രജിസ്റ്റർ ചെയ്യുകയാണ് വേണ്ടത്. ആപ്പുകൾ വഴി നൽകുന്ന പരാതികൾ പലപ്പോഴും പ്രാഥമിക തലത്തിൽ തന്നെ പരിഹരിക്കപ്പെടാറുണ്ട്. എന്നാൽ അവിടെയും പരിഹാരം കാണാത്ത പക്ഷം ഉന്നതതല ബാങ്കിംഗ് സംവിധാനങ്ങളെ സമീപിക്കുന്നതിലൂടെ ഉപഭോക്താക്കൾക്ക് തങ്ങളുടെ പണം പൂർണ്ണ സുരക്ഷിതമായി തിരികെ ലഭിക്കുമെന്ന് ഉറപ്പാക്കാൻ സാധിക്കും.
യു.പി.ഐ പണമടവുകളിൽ സാങ്കേതിക തടസ്സങ്ങൾ സ്വാഭാവികമാണ്. എന്നാൽ സമാധാനം കൈവിടാതെ, Pending എന്ന സന്ദേശം കാണുമ്പോൾ രണ്ടാമതും പണം അയക്കുന്നതിന് മുൻപ് ഏതാനും മിനിറ്റുകൾ ക്ഷമയോടെ ഇരിക്കുകയും ബാങ്ക് ബാലൻസ് ഉറപ്പാക്കുകയും ചെയ്യുക എന്നതാണ് ഡിജിറ്റൽ ലോകത്തെ ഏറ്റവും സുരക്ഷിതമായ ശീലം.
Story Summary
A comprehensive guide on what to do when a UPI payment shows 'Payment Pending', explaining the technical background, why not to pay twice, the T+1 reversal rule, and the dispute redressal mechanism.
Keywords
UPI payment pending, digital payments, UPI transaction failed, National Payments Corporation of India, RBI ombudsman, UTR number